二季度调仓呈现“加股票、降转债”特征
今年以来,不仅A股股票市场呈现极端的结构性分化,转债市场也是如此,尤其二季度转债超额收益的胜负手高度集中于正股贝塔的捕捉与转债估值的扩张。
Choice数据显示,可转债主题基金中张永志管理的华商可转债债券A(005273.OF)以25.5%的绝对优势断层式领跑同类产品,秦培栋与茅利伟共管的国泰可转债债券A(005246.OF)录得15.2%的收益率紧随其后。

(来源:Choice数据)
然而,华富可转债债券A(005793.OF)年内浮亏15.7%,被动基金可转债ETF海富通(511180.SH)录得超4%的回撤,可见主动与被动、头与尾的业绩分化鸿沟已超过30个百分点。
从操作上看,二季度转债基金普遍采取“加股票、减转债”。
Choice数据显示,二季度末可转债基金的股票平均仓位为23.2%,环比提升1.64个百分点。这意味着,在纯债YTM(到期收益率)被压缩的背景下,管理人普遍选择用正股来增加组合弹性。
那么,转债基金更偏爱哪些方向?
从二季度行业市值净增持数据来看,电子以81亿元居首,机械设备、公用事业、有色金属紧随其后。而基础化工与银行则遭遇超十亿级别的集中减持。
年内业绩领先者的超额收益,并非仅仅源于增配权益、给足股性,更在于转债端与正股端实现了逻辑共振。
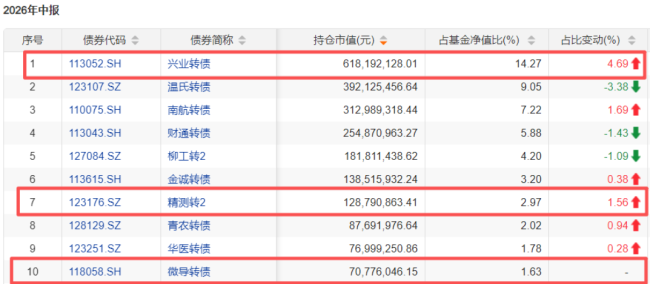
以华商可转债债券A为例,其二季度在保留兴业转债等金融底仓的同时,果断清仓了本钢、隆22等钢铁、光伏和锂电老能源标的,转而翻倍加仓精测转2,并新进微导转债,将弹性仓位精准切换至半导体设备与材料领域。
(来源:Choice数据)
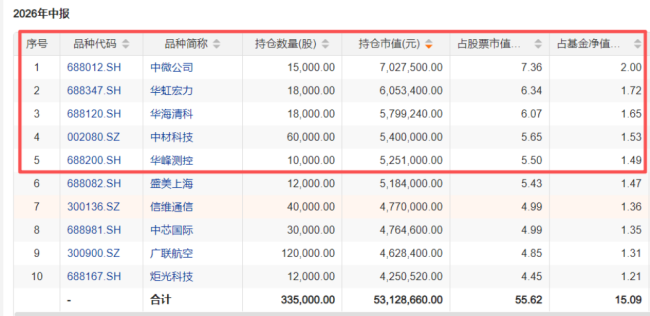
国泰可转债债券A的前五大重仓股为中微公司、华虹宏力、中材科技、华海清科等半导体设备龙头,进攻端交由正股承担。占基金净值比超5%的重仓债券则包括重银转债、兴业转债、能化转债、中特转债、睿创转债和隆22转债。
这种“高弹性正股叠加科技属性转债”的配置模式,在二季度充分吃透了A股硬科技板块的贝塔红利与资本开支叙事,同时以银行转债作为压舱石。
(来源:Choice数据)
量化排雷为尺,“小仓位、高弹性”为架
展望四季度,主动基金前期依赖的“正股贝塔与估值扩张”双引擎正面临逆转的尾部风险,投资框架正从“资本开支叙事”迅速切换至“真实的盈利兑现”。
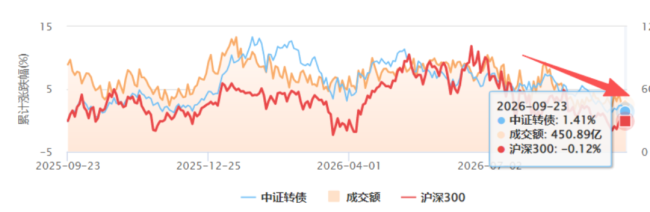
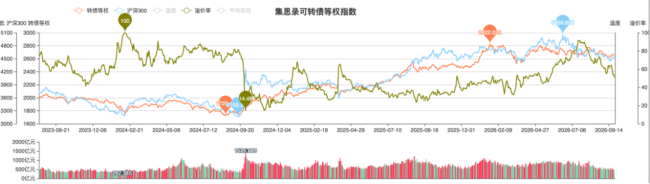
随着中证转债指数在三季度的震荡回落,转债市场的成交额一度萎缩,但百元溢价率却依然僵持在历史较高分位。
(来源:Choice数据)
这种“估值未降、正股承压”的格局,使债底对估值的托底作用有所削弱,风险常出现在正股下跌与溢价率回落同时发生的“双杀”时刻。因此,四季度关注重点可从向上弹性转向回撤控制,战略上适当降低进攻仓位。
在资产配置与标的筛选上,可引入四大量化指标。
一是价格—溢价率象限,当前转股溢价率均值约65%,建议规避“高价+高溢价”品种,向“中低价+中低溢价”象限收缩。
(来源:集思录官网)
二是条款日历,利用日历效应剔除临近强赎且溢价率高、剩余期限不足一年且YTM为负的个券。
三是信用与流动性,年底量化监管新规落地及促转股难度上升,AA-及以下评级、余额小、日均成交额低的个券风险敞口较大,建议规避。
四是“管理人风格”,需高频跟踪其换手率与股债仓位中枢的漂移。
组合构建上,四季度可确立“两成股票、八成转债”的标准中枢,底仓以大盘低价、低溢价率的银行券夯实防线,例如兴业、上银等转债。
对于仍需博取超额收益的资金,策略可转向“小仓位、高弹性”,利用目标波动率模型进行动态杠杆管理。
弹性端方向可适度分散,既可布局供给约束下叠加数据中心增量的有色铜,或受油价上行带动的石化链红利,也可在设备更新与AI配套出海的半导体封装、存储材料中寻找确定性。
调仓动作可锚定百元溢价率的历史分位与全市场转股溢价率均值这两个量化指标,在分位上行期按兵不动或被动降仓,待其回落至中枢分位以下,再考虑动用机动头寸进行逆向回补。
整体来看,四季度转债市场的交易难度有所上升,高溢价债亦会带来较大波动率,需警惕相关风险。但杠铃式配置思路仍将行之有效,以评级高、低溢价的优质资产作为底仓,配以具备一定波动率的弹性债作为进攻。