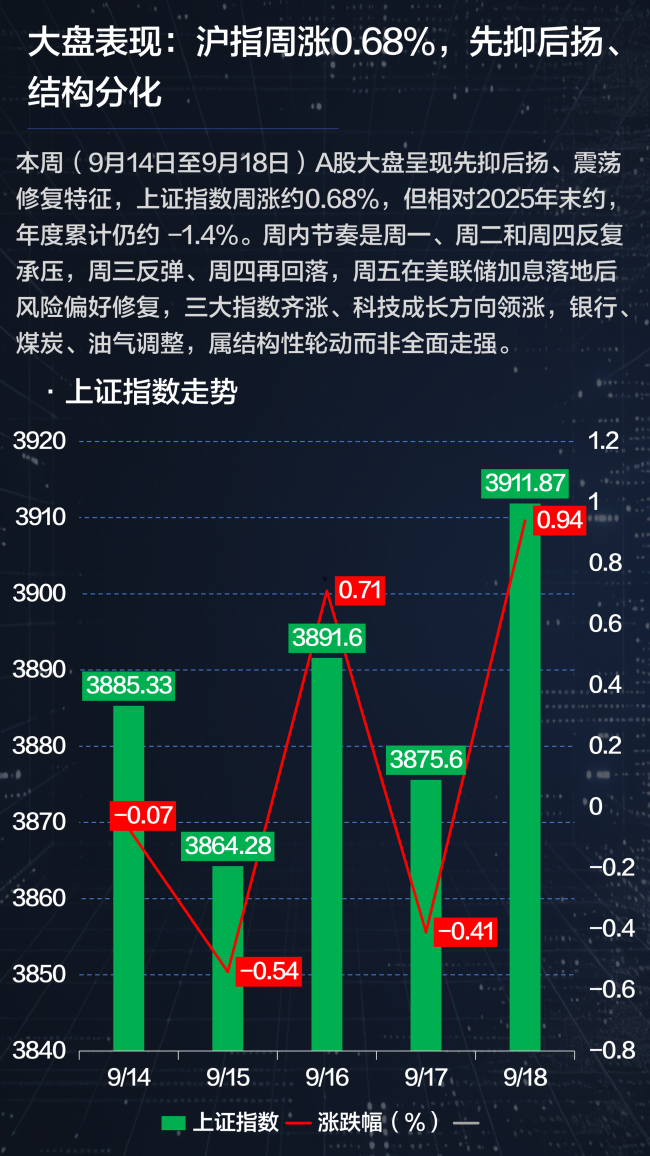
本周(9月14日至18日)A股市场先抑后扬、震荡修复。上证指数全周上涨0.68%,市场成交额较上周有所回落,但周五两市成交额重新突破2万亿元。从市场风格来看,中小盘股与成长风格相对占优,科创50、中证1000、中证2000等指数表现突出,而大盘蓝筹股整体表现相对平稳。与此同时,市场资金轮动较快,短期情绪修复的持续性仍有待观察。
大盘环境:沪指震荡修复,成长风格阶段性占优
本周A股市场整体呈现震荡修复态势。上证指数周涨0.68%,周内市场多次出现震荡回落,但周五在外部利率事件落地后,市场风险偏好有所修复,主要指数普遍上涨,科技成长方向表现相对活跃。
从主要宽基指数表现来看,深证成指、创业板指本周分别上涨1.26%和1.52%,上证50下跌0.26%,沪深300基本持平。中证500、中证1000和中证2000分别上涨2.89%、3.51%和3.86%,整体表现明显强于大盘蓝筹指数。
科创50本周上涨6.39%,在主要宽基指数中表现较为突出,反映出市场资金对科技成长方向的关注度有所提升。
不过,当前市场更接近阶段性风格再平衡,成长风格能否持续占优,仍需结合后续成交量、资金流向及相关行业基本面进一步观察。
成交速览:周五成交放量,市场交投热度边际回升
本周A股成交额较上周有所回落,但周内交易活跃度呈现先降后升的特征。
数据显示,本周两市日均成交额约1.81万亿元,
较上周日均水平下降4.38%。全周成交金额合计约9.05万亿元,低于上周的约9.46万亿元。
从日度表现来看,周一、周二市场成交相对低迷,两市成交额分别约为1.64万亿元和1.63万亿元。周三起市场成交逐步回升,至周五,两市成交额达到约2.09万亿元,较周初低点增长近28%,成交量重新回到较高水平。
换手率方面,本周A股市值换手率均值约为3.54%,较上周的3.66%下降0.12个百分点,整体交易活跃度有所降温。但周五市值换手率升至4.04%,高于前一交易日,也高于上周五水平,显示市场在周末前出现了较为明显的交易活跃度回升。
涨跌速览:赚钱效应有所修复,个股分化与轮动仍在延续
本周市场赚钱效应较上周有所改善,但日内及日间波动依然较为明显。
从涨跌家数来看,本周日均上涨股票约3045只,日均下跌股票约2352只,整体表现好于上周。周一、周三和周五市场出现较为明显的普涨行情,但周二、周四市场又出现较快分化,反映出当前市场情绪仍具有一定脆弱性,资金轮动速度较快。
涨跌停数据同样呈现先抑后扬的修复特征。9月15日,市场跌停家数升至34家,涨停家数降至32家,短线情绪一度承压。随后跌停家数逐步回落,9月18日跌停股票仅1家,涨停股票达到80家,涨跌停结构明显改善。
从个股涨幅来看,本周涨幅居前的股票中,次新股与题材股表现较为集中。C沈鼓9月17日单日+373.80%、18日单日+177.74%,以发行价累计上涨1215.95%,以上市首日开盘价计算本周累计上涨344.38%;信诺维、博汇科技、近岸蛋白等个股涨幅也较为突出。跌幅方面,瑞尔特、*ST卓然、天罡股份等个股跌幅居前,部分股票受到前期交易热度回落或公司自身经营、风险因素影响。
下周关注重点:科技产业事件与节前资金安排值得留意
下周(9月21日至25日),A股市场将迎来多项产业及市场事件,需关注相关事件对市场情绪和板块交易的影响。
首先,商业航天与卫星互联网、消费电子及半导体等方向将迎来产业事件催化。9月22日,星舰计划进行第14次试飞;9月23日至25日,高通2026骁龙峰会将举行。
其次,中秋节前最后一个交易日为9月24日,A股将于9月25日至27日休市,9月28日恢复交易。节前市场可能出现仓位调整及资金安排变化。
此外,新股方面,下周预计有宇特光电、粤芯半导体两只新股启动申购,分别涉及光通信器件和晶圆代工领域。限售股解禁方面,根据报告引用的Wind数据,下周共有40家A股公司解禁约9.20亿股,对应解禁市值约156亿元。其中,中远海特、首药控股-U、友升股份等部分公司解禁规模较大。